Domain autochthone.de kaufen?
Wir ziehen mit dem Projekt
autochthone.de um.
Sind Sie am Kauf der Domain
autochthone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autochthone.de kaufen?
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
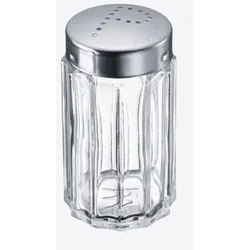
Westmark Pfefferstreuer traditionellWestmark Pfefferstreuer Traditionell – Perfekte Würze für Ihre KücheDer **Westmark Pfefferstreuer traditionell** ist ein unverzichtbares Küchenaccessoire, das sowohl durch seine Funktionalität als auch durch sein ansprechendes Design überzeugt. Hergestellt aus hochwertigem Material, bietet dieser Pfefferstreuer eine langlebige Lösung für alle Liebhaber von frisch gemahlenem Pfeffer. Mit einem Fassungsvermögen von 100 ml eignet er sich ideal für den täglichen Gebrauch und sorgt dafür, dass Sie jederzeit die perfekte Menge an Gewürz zur Hand haben.Praktisches Design und einfache HandhabungDie ergonomische Form des Westmark Pfefferstreuers ermöglicht eine komfortable Handhabung. Die leicht zu öffnende Oberseite erleichtert das Nachfüllen mit frischem Pfeffer und sorgt dafür, dass der Inhalt stets vor Feuchtigkeit geschützt bleibt. Darüber hinaus garantiert der präzise Streuaufsatz eine glei...2,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **


Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
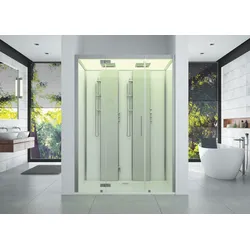
Hoesch Dampfkabine SensePerience Rechteck 1800x1000 Vorwand bodenständig, Wände weißDampfkabine SensePerience RE 1800x1000 Vorwand bodenbündig – Wände weißHarmonie für Körper und Geist: Die Dampfkabine SensePerience von Hoesch vereint Dusche und Dampfbad in einem eleganten Design.Diese innovative Dampfkabine bietet nicht nur Entspannung und Erfrischung, sondern lässt sich auch perfekt in kleine Bäder integrieren. Mit ihrer transparenten, leichten Optik und der großen Bewegungsfreiheit wird sie zum unvergesslichen Erlebnis. Per Bluetooth gesteuerte Musik und ein LED-Band mit Farblichtwechsler schaffen eine angenehme Atmosphäre für maximale Entspannung.AusstattungRückwand weiß aus Einscheiben-Sicherheitsglas mit EverClean®-Beschichtung: Rahmenlose Frontverglasung aus Einscheiben-Sicherheitsglas (6 mm) inklusive EverClean®-Beschichtung Dach aus Glas (6 mm), optional Boden aus Mineralguss, inkl. vormontiertem Gestell In die Glasoberfläche integriertes, kapazitives Bedientableau für intuitive Steuerung Dampfgenerator: 3,0 kW (für Modelle 1400x1000, 1600x1000, 1800x1000) mit automatischer Spülung und Entkalkung Dampfdüse: Mit Kondensatschale für einfache Handhabung Funktionssäule aus Glas: Bei den Rechteckvarianten 1600x1000 und 1800x1000 mit zwei Funktionssäulen Armaturen (verchromt): Pro Funktionssäule: Handbrause mit Haltestange, Regenbrause (8 l/min) mit Schwallauslauf sowie Vernebelungsdüse Thermostat: Präzise Temperaturregelung für optimale Dampfbedingungen Regenbrause, Schwallauslauf und Vernebelungsdüse: Elektronisch bedienbar für individuelle Einstellungen Sound-Modul mit Radio und Bluetooth: Zwei Lautsprecher für Musikgenuss oder entspannende Radioprogramme LED-Band mit Farblichtwechsler im Dachrahmen: Dynamische Beleuchtung für eine besondere Atmosphäre Hocker aus Edelstahl: Bei den Rechteckvarianten 1600x1000 und 1800x1000 mit zwei Hockern, inkl. PU-Auflage Glasscharniere mit Hubmechanismus: Für einfache Bedienung und LanglebigkeitTechnische DetailsMaße: 1800 x 1000 mm (Breite x Tiefe)Dampfgenerator-Leistung: 3,0 kW (für Modelle 1400x1000, 1600x1000, 1800x1000)Nennspannung: 230 V, 50/60 HzInstallation und AnschlussWasseranschlüsse: Warmwasseranschluss (DN 15/20): Empfohlener Fließdruck: 200–500 kPa, 60–70 °C. Bauseitig ist eine Rückfluss-Sicherungseinrichtung (EN 61770 / VDE 0700 Teil 600) erforderlich. Kaltwasseranschluss (DN 15/20): Empfohlener Fließdruck: 200–500 kPa. Für beide Anschlüsse ist jeweils ein Kugelabsperrorgan (R 1⁄2′′) vorzusehen. Wandabfluss (DN 50/40): Für die Entleerung des Dampferzeugers, inkl. Wandeinbausiphon im Anschluss-Set (Art.-Nr. 27775).Elektroinstallation: Separate Zuleitung: 3x2,5 mm2 (mind. 2 m aus der Wand herausragen), Potentialausgleichsleitung: 1x4 mm2 Absicherung: Über einen separaten FI-Schalter / RCD (30 mA) mit allpoliger Kontaktöffnung von min. 3 mm. Empfohlen wird ein allpoliger Netztrennschalter (20 A, min. 3 mm Kontaktöffnung). Achtung: Installation und Reparaturen nur durch autorisierten Kundendienst!Aufstellplatz und MontagehinweiseRaum- und Wandvorbereitung: Die Dampfkabine ist für die Aufstellung vor der Wand ausgelegt. Der Wandabfluss muss im angegebenen Bereich verlegt sein. Über dem Dach muss ein Abstand von mindestens 120 mm zur Decke gewahrt bleiben. Die Wände müssen vor der Montage auf der gesamten Kabinenhöhe fertig gefliest oder mit einer Feuchtigkeits-/Dampfsperre versehen sein. Der Boden muss vollkommen eben sein. Bei Montage auf einem Podest ist die Raumhöhe zu beachten. Die Wände müssen lotrecht sein und bei anderen Wandkonstruktionen (z. B. Holz, Gipskarton) verstärkt werden, um eine sichere Befestigung zu gewährleisten.Achtung: Konstruktionsbedingt ist bei rahmenlosen Frontverglasungen keine absolute Abdichtung erreichbar.VerwendungshinweisFür die Montage werden folgende Werkzeuge benötigt: Schraubenschlüssel (14 und 17), 2x Glassauger, Zollstock, Wasserwaage, Bleistift, Schraubenzieher, Bohrmaschine, Zangen, Silikon, Vaseline, Leiter.Die Dampfkabine SensePerience RE 1800x1000 ist die perfekte Lösung für alle, die Wert auf Design, Funktionalität und ein unvergessliches Entspannungserlebnis legen. Bestellen Sie jetzt und genießen Sie Harmonie für Körper und Geist!Serie / Kollektion: SensePerienceModell: 533381BTyp: Wellness-DuschkabineElektroinstallation: Für den Elektroanschluss (230V, 50/60 Hz, 20 A) ist eine entsprechende separate Zuleitung 3x2,5mm2 (eine Länge von 2m aus der Wand herausragen lassen), sowie eine Potentialausgleichsleitung 1x4mm2 für die Erdung vorzusehen. Die Anlage muss über einen separaten FI-Schalter / RCD (30mA) abgesichert werden, der die Anlage allpolig mit einer Kontaktöffnungsweite von min. 3mm vom Netz trennt. Wir empfehlen dringend, die Anlage über einen allpoligen Netztrennschalter (20 A, min. 3mm Kontaktöffnung, Schutzbereiche beachten!) an das Stromnetz anzuschließen.Die Anlage muss über einen allpoligen Netztrennschalter in der elektrischen Installation gemäß den Errichtungsbestimmungen an das Stromnetz angeschlossen werden. Das Gerät darf nur über einen Festanschluss an das Stromnetz angeschlossen werden, nationale Errichtungsbestimmungen müssen eingehalten werden. Installation und Reparaturen dürfen nur durch den autorisierten Kundendienst durchgeführt werden.Hinweis: Sämtliche Elektroarbeiten sind durch eine konzessionierte Elektro-Fachkraft gemäß der geltenden DIN/EN Vorgaben (DIN VDE 0100-701 etc.), den länderspezifischen Vorschriften und den örtlichen EVU-Vorschriften auszuführen! Aufstellplatz/ -raum: - Separate elektrische Geräte, die Dampf oder Feuchtigkeit erzeugen, dürfen nicht innerhalb der Kabine benutzt werden. - Das Dampfbad ist für die Aufstellung vor der Wand ausgelegt. - Der Wandabfluss muss im angegebenen Bereich verlegt sein. - Zur Montage des Dampfbades auf einem bauseitigen Podest ist die Raumhöhe zu beachten. - Über dem Dach muss ein Abstand von mindestens 120 mm zur Decke gewährleistet sein. - Das Dampfbad ist für die Installation an gemauerten Wänden entworfen worden. Verstärken Sie andere Wandkonstruktionen (Holz, Gipskarton), um eine sichere Befestigung zu gewährleisten. - Die Wände müssen vor der Montage auf der gesamten Kabinenhöhe fertig gefliest sein. Wenn keine Wandfliesen eingesetzt werden, dann müssen die Wände hinter der gesamten Kabinenhöhe mit einer Feuchtigkeits-/ Dampfsperre versehen werden.Der Boden muss am Aufstellort vollkommen eben sein. Beim Vorbereiten des Montageplatzes (Variante D) soll im Bereich der Dampfkabine ein Gefälle für den Wasserabfluss sichergestellt werden. Es soll auch das richtige Bodenniveau für das Befestigen der Scheiben und außerhalb der Kabine für das Öffnen der Tür gewährleistet werden. Bitte die beigefügte Schablone zu diesem Zweck verwenden. - Für die Montage der Duschwanne (Variante B und C) kann ein Betonboden oder ein Styroporträger verwendet werden. Dabei beachten Sie bitte die Herstellervorgaben. Beim Vorbereiten des Bodens soll die inimumtragfähigkeit von 250kg/m2 gewährleistet werden. - Die Wände müssen lotrecht sein. - Konstruktionsbedingt ist bei rahmenlosen Frontverglasungen keine absolute Abdichtung erreichbar.Abmessungen:Breite: 1800 mmTiefe: 1000 mmLieferumfangDampfkabine SensePerience Rechteck 1800x1000 Vorwand bodenbündig, Wände WeißNicht im LieferumfangUm eine problemlose Installation von der Dampfkabine ohne Duschwanne zu gewährleisten, wird bereits bei der Rohrinstallation der Wandsiphon (Art-Nr.: 27775) benötigt. Dieser wird zur Entleerung des Dampfgenerators und Duftdispensers benötigt. Bitte separat bestellen.6960,78 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
Westmark Pfefferstreuer traditionellWestmark Pfefferstreuer Traditionell – Perfekte Würze für Ihre KücheDer **Westmark Pfefferstreuer traditionell** ist ein unverzichtbares Küchenaccessoire, das sowohl durch seine Funktionalität als auch durch sein ansprechendes Design überzeugt. Hergestellt aus hochwertigem Material, bietet dieser Pfefferstreuer eine langlebige Lösung für alle Liebhaber von frisch gemahlenem Pfeffer. Mit einem Fassungsvermögen von 100 ml eignet er sich ideal für den täglichen Gebrauch und sorgt dafür, dass Sie jederzeit die perfekte Menge an Gewürz zur Hand haben.Praktisches Design und einfache HandhabungDie ergonomische Form des Westmark Pfefferstreuers ermöglicht eine komfortable Handhabung. Die leicht zu öffnende Oberseite erleichtert das Nachfüllen mit frischem Pfeffer und sorgt dafür, dass der Inhalt stets vor Feuchtigkeit geschützt bleibt. Darüber hinaus garantiert der präzise Streuaufsatz eine glei...2,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
-
Misteltropfen Hofmanns traditionellbWirkstoffe / Inhaltsstoffe / Zutaten1 ml Mistelkraut Tinktur, (1:4-5), Auszugsmittel: Ethanol 70% (V/V)Ethanol Hilfstoff (+) Misteltropfen Hofmanns traditionell können in Ihrer Versandapotheke www.juvalis.de erworben werden.6,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.